

9월 3일 삼성중공업 주가가 8.58% 오른 21,650원에 마감했습니다. 코스피 상승률은 0.26%에 그쳤고 코스닥은 1.71% 내렸으니 지수 반등만으로는 설명하기 어려운 움직임입니다. 부산 연구개발센터 확장, 서울대와의 미래선박 연구 협약, 조선업 실적 개선 기대가 한꺼번에 부각된 날이었습니다. 삼성중공업 주식과 삼성중공업 관련주를 찾는 투자자가 함께 늘어난 배경입니다. 다만 어느 한 뉴스가 8.58% 상승을 전부 만들었다고 단정하기보다 재료, 수급, 차트 세 축을 나눠 보는 편이 정확합니다. 아래 수치는 9월 3일 종가와 네이버금융 자료 기준입니다.
- 삼성중공업 주가는 9월 3일 8.58% 오른 21,650원에 마감했습니다.
- 부산시는 삼성중공업이 86억원을 투자해 부산 연구개발센터를 1,700평 규모로 확장 이전한다고 발표했습니다.
- 최근 5거래일 외국인과 기관이 함께 순매수했지만, 주가는 60일선과 120일선 아래에 있어 장기 하락 추세를 완전히 벗어났다고 보기는 이릅니다.
삼성중공업 주가, 9월 3일 왜 8.58% 올랐나
주식 꿀정보!
결론부터 말하면 회사 한 곳의 계약 공시가 아니라 조선업 기대가 커진 가운데 연구개발 투자 소식 두 건이 힘을 보탠 상승으로 읽힙니다. 부산시는 9월 3일 삼성중공업과 부산 연구개발센터 확장 이전을 위한 투자 양해각서를 맺었다고 밝혔습니다. 삼성중공업은 부산 남구에 86억원을 투자해 센터를 1,700평 규모로 넓히고, 해양플랜트 설계와 연구개발 인력을 새로 채용할 계획입니다.
같은 날 회사는 서울대학교 공과대학과 미래선박기술 글로벌협력 연구센터를 세운다고 발표했습니다. 협약식은 9월 2일 열렸고, 연구 분야는 미래 선박 기술과 글로벌 인재 양성입니다. 8월에는 KAIST와도 자율운항, 친환경 연료, 스마트 제조를 다루는 차세대 선박연구센터를 열었습니다. 짧은 기간에 부산, 서울대, KAIST로 연구 거점을 잇는 그림이 완성된 셈입니다.
여기서 주의할 점이 있습니다. 두 발표는 연구개발 투자와 협력에 관한 내용이지 새 선박 건조 계약은 아닙니다. 86억원도 시가총액 19조원과 비교하면 주가를 단독으로 8% 넘게 움직일 규모는 아닙니다. 따라서 이날 상승은 조선업 실적 회복 기대에 연구개발 뉴스가 촉매로 붙은 흐름으로 보는 것이 합리적입니다.
급등 이유 두 번째, 외국인과 기관이 같은 방향이었다
최근 5거래일 수급은 외국인 94만 6,449주, 기관 55만 35주 순매수로 집계됐습니다. 두 쪽이 합쳐 약 149만주를 사들인 셈입니다. 외국인 보유율도 28.96%로 높습니다. 단기 급등이 개인 매수만으로 만들어진 모습은 아니라는 점은 긍정적입니다. 다만 이 수치는 5거래일 합계여서 9월 3일 하루의 매매 주체를 그대로 뜻하지는 않습니다.
증권사 평균 목표주가는 38,579원으로 수집됐습니다. 9월 3일 종가보다 약 78% 높지만 숫자를 그대로 기대수익률로 읽으면 안 됩니다. 목표주가는 분석 시점과 가정이 서로 다른 보고서를 평균 낸 값입니다. 삼성중공업 주가 목표가를 검색해 나온 숫자 하나만 믿기 어려운 이유입니다. 실제로 8월 28일 NH투자증권은 상선 가격 상승 여력이 제한적이라는 이유로 목표가를 34,000원에서 32,000원으로 낮췄습니다. 목표가의 방향보다 향후 실적 추정치가 계속 올라가는지를 보는 편이 더 중요합니다.
삼성중공업(010140), 확보한 일감이 실적으로 바뀌는 구간
삼성중공업은 거제조선소를 중심으로 LNG운반선, 초대형 컨테이너선, 원유운반선, 해양 생산설비를 만드는 조선해양 회사입니다. 일반 상선뿐 아니라 바다 위에서 천연가스를 생산하는 FLNG를 다룰 수 있다는 점이 다른 조선사와 구별되는 부분입니다. 7월에는 미국에서 LNG 벙커링 선박과 무인수상정 기술 협력, 조선 인력 교육센터 추진을 포함한 협약도 발표했습니다.
| 종목코드 | 010140 (KOSPI) |
|---|---|
| 현재가 | 21,650원 |
| 시가총액 | 19조 520억 |
| PER | 33.72배 |
| 52주 최고 / 최저 | 35,900 / 18,440 |
| 단위: 억원 | 2024.12 | 2025.12 | 2026.12 |
|---|---|---|---|
| 매출액 | 99,031 | 106,500 | 128,097 |
| 영업이익 | 5,027 | 8,622 | 13,814 |
| 당기순이익 | 539 | 5,358 | 9,242 |
적자 탈출 뒤 이익 증가 속도가 빨라졌습니다
연간 매출은 2023년 8조 94억원에서 2024년 9조 9,031억원, 2025년 10조 6,500억원으로 늘었습니다. 2026년 전망치는 12조 8,097억원입니다. 영업이익은 같은 기간 2,333억원, 5,027억원, 8,622억원을 거쳐 2026년 1조 3,814억원으로 증가할 것으로 잡혀 있습니다. 비싼 선박을 계약한 뒤 건조가 진행되면서 매출과 이익에 순서대로 반영되는 조선업의 특성이 보입니다.
2026년 2분기 추정치는 매출 3조 2,307억원, 영업이익 3,250억원입니다. 1분기 영업이익 2,731억원보다 19% 늘어난 값입니다. 현재 PER 33.72배만 보면 싸다고 말하기 어렵지만, 이익이 예상대로 증가하면 배수는 낮아질 수 있습니다. 반대로 인도 지연이나 원가 상승이 생기면 지금의 값은 다시 부담이 됩니다.
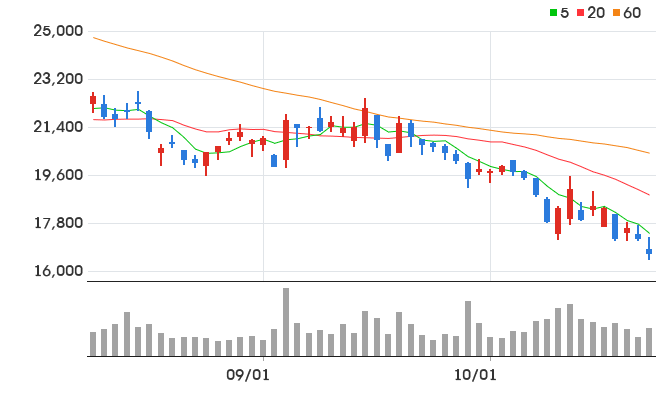
9월 3일 종가 21,650원은 5일선 20,938원보다 3.4%, 20일선 21,217원보다 2.0% 높습니다. 짧게 보면 반등에 성공했습니다. 그러나 60일선 22,686원보다 4.6%, 120일선 25,912원보다 16.4% 낮고 이동평균선 배열도 역배열입니다. 단기 반등은 확인됐지만 장기 추세 전환은 아직이라는 뜻입니다. 60일선 부근에서 거래대금을 유지하는지가 다음 확인 지점입니다.
삼성중공업은 원래 얼마나 크게 움직이나
최근 3년 자료에서 하루 10% 넘게 오른 날은 연 1.7회, 5% 넘게 오른 날은 연 14.4회였습니다. 상한가 기록은 없었고 연 변동성은 49.2%입니다. 가장 강했던 60일 구간은 2025년 10월 전후로 61% 올랐습니다. 9월 3일 종가는 52주 최고가 35,900원보다 39.7% 낮고 최저가 18,440원보다 17.4% 높은 자리입니다. 급등이 드물지는 않지만 하루 상승만으로 추세가 바뀌었다고 판단할 종목도 아닙니다.
- 성격: 하루 10%+ 급등 연 2회 · 3년 밴드 54% 위치
- 증권가 평균 목표주가 38,579원 (현재가 대비 +78.2%)
- 최근 5거래일 수급: 외국인 +94.6만주 · 기관 +55.0만주
- 외국인 보유율 28.96%
- 최신 리포트: DS투자증권 “성장하는 실적. 눈 앞으로 다가온 FDC” (07/27)
연구개발센터 확대와 산학협력은 장기 경쟁력에 도움이 될 수 있지만 매출로 바뀌기까지 시간이 걸립니다. 단기 주가는 선가, 계약 공시, 원가, 환율에 더 민감합니다. 삼성중공업 수혜주나 삼성중공업 테마주라는 이름만 보고 9월 3일 상승분을 연구개발 뉴스 하나로 설명해 추격하면 재료의 시간표와 주가의 시간표를 혼동할 수 있습니다.
FLNG는 바다 위에서 천연가스를 뽑아 정제하고 액화한 뒤 저장하는 거대한 공장입니다. 육상 액화시설과 긴 해저 배관을 따로 지을 필요가 없어 먼 바다 가스전 개발에 쓰입니다. 배 한 척의 가격과 설계 난도가 일반 상선보다 높아, 계약이 늘면 매출보다 수익성에 미치는 영향이 더 클 수 있습니다. 대신 공정이 복잡해 일정 지연 위험도 큽니다.
9월 3일 시장은 조선과 보험에 돈이 모였습니다
코스피는 0.26% 오른 6,579.48로 마감했고 코스닥은 1.71% 내렸습니다. 지수는 조용했지만 종목별 차이는 컸습니다. 삼성중공업 8.58%를 비롯해 조선주가 강했고 보험주도 상승했습니다. 반면 성장주가 많은 코스닥은 약세였습니다. 이처럼 지수보다 업종이 강한 날에는 한 종목의 뉴스만 보지 말고 같은 업종이 함께 움직였는지 확인해야 합니다. 조선사와 기자재 종목의 차이는 조선 관련주 TOP 10 분석에서 비교할 수 있습니다.
우리가 보는 핵심은 86억원의 투자금 자체가 아니라 연구개발 네트워크가 넓어지는 속도입니다. 부산은 해양플랜트 설계 인력, 서울대와 KAIST는 자율운항과 친환경 선박, 스마트 제조 연구를 맡는 구조입니다. 일감이 많아진 다음 병목은 설계와 생산성이기 때문에 방향은 맞습니다.
다만 수급, 가치, 사이클 세 축 가운데 지금 가장 강한 것은 수급입니다. 외국인과 기관이 함께 샀고 실적 전망도 개선 중입니다. 반면 차트는 아직 역배열이고 PER은 33.72배입니다. 그래서 9월 3일 종가에서 바로 따라가기보다 60일선 22,686원을 거래대금과 함께 넘어서는지 확인하는 쪽이 낫다고 봅니다.
이 판단의 반증 조건은 분명합니다. 신규 계약과 분기 영업이익이 예상치를 웃돌고 주가가 60일선 위에서 자리를 잡으면 이번 상승은 실적 추세를 먼저 반영한 움직임이 됩니다. 반대로 연구개발 뉴스 뒤 계약이 따라오지 않고 20일선 21,217원을 다시 내주면 하루짜리 업종 반등으로 남을 가능성이 커집니다.
삼성중공업 주가 자주 묻는 질문
삼성중공업 주가가 9월 3일 오른 이유는 무엇인가요?
조선업 실적 개선 기대가 이어진 가운데 부산 연구개발센터 확장과 서울대 미래선박기술 연구센터 설립 소식이 겹쳤습니다. 외국인과 기관의 최근 5거래일 동반 순매수도 힘을 보탰습니다. 다만 회사가 특정 선박 계약을 이날 새로 따내서 오른 것은 아닙니다.
삼성중공업 주가 전망은 어떻게 봐야 하나요?
삼성중공업 주가 전망 2026에서 핵심은 이익 증가의 지속 여부입니다. 2026년 영업이익 전망치가 1조 3,814억원으로 증가하는 점은 긍정적입니다. 하지만 주가는 아직 60일선과 120일선 아래이고 PER도 33.72배입니다. 신규 계약, 분기 이익, 60일선 돌파 여부를 함께 확인해야 합니다.
삼성중공업 목표주가 38,579원을 그대로 믿어도 되나요?
평균 목표주가는 여러 보고서의 서로 다른 시점과 가정을 섞은 값입니다. 목표가와 현재가의 차이만 보지 말고 영업이익 추정치가 유지되는지와 증권사의 목표가 조정 방향을 같이 살펴보는 편이 안전합니다.
함께 보면 좋은 글
본 글은 투자 참고용 정보이며 특정 종목의 매수·매도 추천이 아닙니다. 투자의 최종 판단과 책임은 투자자 본인에게 있습니다.
₩ 스탁머니 | 매일매일 경제와 주식을 연구합니다.