

8월 27일 코스피에서 가장 많이 오른 대형 종목은 반도체도 이차전지도 아닌 전선 회사였습니다. 가온전선이 25.00% 오른 211,500원에 마감했습니다. 그런데 이 종목은 오전 9시 50분만 해도 4.08% 상승에 그쳐 산일전기나 HD현대일렉트릭 같은 전력기기주에 한참 밀려 있었습니다. 장 후반 여섯 시간 사이에 순위가 뒤집힌 셈입니다. 가온전선 주가 급등 이유를 재료 두 가지와 이 회사만 가진 조건 하나로 나눠 정리했습니다. 아래 수치는 8월 27일 종가와 네이버금융 자료 기준입니다.
- 가온전선 주가가 8월 27일 코스피에서 25.00% 오른 211,500원에 마감했습니다. 직전 거래일 종가 169,200원보다 42,300원 높은 값이고, 장중에는 217,500원까지 올랐습니다.
- 재료는 둘입니다. 정부가 2040년 재생에너지 설비를 지난해의 약 6배로 늘리겠다는 전망치를 내놓았고, 트럼프 미국 대통령이 외국산 전력장비 수입을 막는 행정명령에 서명했습니다.
- 같은 재료를 받은 전선주 가운데 가온전선만 25% 오른 이유는 따로 있습니다. 미국 노스캐롤라이나에 공장을 둔 자회사 LSCUS를 100% 거느리고 있습니다.
가온전선 주가, 8월 27일 하루 동안 벌어진 일
주식 꿀정보!
가온전선 주가는 8월 27일 코스피 시장에서 211,500원으로 거래를 마쳤습니다. 직전 거래일 종가 169,200원보다 42,300원(+25.00%) 높은 값입니다. 171,000원으로 문을 열어 저가 169,700원, 고가 217,500원을 찍었습니다. 시가는 직전 거래일 종가보다 1.06% 높았을 뿐이니, 상승분의 대부분이 장 시작 이후에 만들어졌다는 뜻입니다. 마감가는 고가보다 6,000원 아래여서 2.76%짜리 위꼬리가 남았습니다.
값이 오른 순서에 이 하루의 성격이 담겨 있습니다. 오전 9시 50분 기준 상승률은 4.08%로, 같은 시각 산일전기 9.89%와 HD현대일렉트릭 9.28%에 크게 못 미쳤습니다. 그런데 오후 2시에는 21.45%까지 뛰어 업종 1위로 올라섰고 마감가는 25.00%였습니다. 아침에는 업종 평균 이하, 마감에는 업종 1위였던 셈입니다. 재료가 오전과 오후에 서로 달랐다는 신호이므로, 이 순서를 먼저 짚어야 합니다.
돈은 확실히 몰렸습니다. 거래량 180만 3,002주로 직전 거래일 13만 3,839주의 13.5배였고 거래대금은 3,567억원이었습니다. 이 종목의 60일 평균 거래대금 약 503억원과 견주면 7.1배입니다. 시가총액 6조 2,980억원을 기준으로 보면 하루에 시총의 5.7%가 손바뀜했습니다. 발행주식수가 약 2,978만주이니 전체 주식의 6.05%가 하루 만에 주인을 바꾼 것입니다.
가온전선 급등 이유를 세 갈래로 뜯어보면
결론부터 말하면 트럼프 행정명령이 오전의 재료였고, 정부의 재생에너지 확대 전망치가 오후의 재료였으며, 미국 현지 공장을 가진 구조가 가온전선을 업종 1위로 밀어 올린 세 번째 이유입니다. 하나씩 떼어 놓고 보겠습니다.
① 오전의 재료, 트럼프의 외국산 전력장비 차단 행정명령
도널드 트럼프 미국 대통령이 8월 26일 현지 시각으로 국가 전력망 안보를 이유로 일부 외국산 전력 장비의 수입과 설치를 막는 행정명령에 서명했습니다. 고압 송전선과 변전소, 발전소에 들어가는 특정 수입 부품의 구매와 수입, 설치를 차단하는 내용이 담겼습니다. 트럼프 대통령은 첨단 제조업과 데이터센터, 인공지능, 국방 생산이 빠르게 늘면서 안정적인 전력에 대한 의존도가 높아졌다고 서명 배경을 설명했습니다. 시장은 이 조치를 사실상 중국산 장비를 겨냥한 것으로 읽었고, 북미로 수출하던 국내 전력기기 업체가 반사이익을 얻는다는 기대가 붙었습니다.
그래서 오전 상승률 상위는 변압기와 배전반을 만드는 회사들이 차지했습니다. 산일전기와 HD현대일렉트릭이 9%대, 효성중공업이 6%대로 올랐고 전선주인 가온전선은 4.08%로 무리의 뒤쪽에 있었습니다. 전력망을 새로 깔 때 먼저 팔리는 것은 기기이고 케이블은 그다음이라는 시장의 통념이 오전 순위에 그대로 반영된 모습이었습니다.
② 오후의 재료, 2040년 재생에너지 설비를 6배로 늘린다는 정부 전망치
순위를 뒤집은 것은 국내 정책이었습니다. 기후에너지환경부는 8월 26일 제12차 전력수급기본계획 수립을 위한 6차 공개 토론회에서 재생에너지 보급 전망을 공개했습니다. 재생에너지 설비 용량을 2030년 100기가와트, 2035년 163기가와트, 2040년 220기가와트까지 늘린다는 내용이고, 2040년 목표치는 지난해 실적 37기가와트의 약 6배입니다. 사업용 태양광이 2030년 86.7기가와트에서 2040년 155.3기가와트로 단기 보급을 이끌고, 해상풍력은 2030년 3기가와트에서 2040년 45기가와트로 15배가량 늘어난다는 전망이 함께 제시됐습니다.
이 숫자가 전선주에 곧바로 꽂히는 이유는 단순합니다. 발전 설비가 늘어난다는 것은 그 전기를 실어 나를 선을 그만큼 더 깔아야 한다는 뜻이고, 특히 해상풍력이 15배로 늘면 해저케이블 수요가 따라붙습니다. 오후 2시 기준으로 가온전선이 21.45%, LS에코에너지가 9.49%, KBI메탈이 8.41%, 일진전기가 7.51%, 대한전선이 6.03% 오르며 전선주가 전력기기주 앞으로 나섰습니다. 제도도 함께 움직이는 중입니다. 8월 20일 재생에너지법 개정안이 국회 본회의를 통과하면서 2027년 1월부터 기존 신재생에너지 공급의무화제도가 경쟁입찰 중심의 계약시장 체제로 바뀝니다.
③ 왜 하필 가온전선이 25%였나, 미국 안에 공장이 있다
여기서 한 가지가 남습니다. 같은 재료를 받은 대한전선은 6%대, LS에코에너지는 9%대에 그쳤는데 가온전선만 25%였습니다. 업종 재료로는 설명되지 않는 19%포인트의 차이가 있다는 뜻입니다. 우리가 보기에 그 차이를 만든 것은 미국 안에 공장을 가진 전선주라는 지위입니다. 가온전선은 미국 생산 판매 법인 LSCUS의 지분 100%를 보유하고 있고, 이 법인은 노스캐롤라이나주 타보로에 공장을 두고 현지에서 케이블을 만듭니다.
트럼프 행정명령의 핵심은 외국산 배제입니다. 한국에서 만들어 배로 실어 보내는 업체에게 이 조치는 양날의 칼이지만, 미국 땅에서 생산해 미국 고객에게 파는 법인을 가진 회사에게는 경쟁자가 줄어드는 소식에 가깝습니다. 오전에는 이 구분이 값에 반영되지 않았다가 오후에 국내 재생에너지 재료가 겹치면서 두 재료를 동시에 먹는 종목으로 재평가된 흐름으로 읽힙니다. 다만 이 해석은 시장의 반응을 우리가 사후에 설명한 것이지 회사나 정부가 확인해 준 내용은 아니라는 점을 분명히 해 둡니다.
때마침 같은 날 새벽에 나온 기사도 이 구도를 거들었습니다. 손태원 LSCUS 법인장은 머니투데이 인터뷰에서 LSCUS 매출이 지난해 약 2억 9,000만 달러에서 올해 5억 8,000만 달러 이상으로 약 2배 늘어날 것으로 예상한다고 밝혔습니다. 상반기 매출은 2,884억원으로 전년 동기보다 36.6% 늘었고, 그 가운데 인공지능 데이터센터향 매출이 약 2,400억원으로 83% 증가하며 비중이 62%에서 84%로 높아졌습니다. 정책 재료에 실적 근거가 붙은 하루였던 셈입니다.
가온전선, 창립 79년 전선 회사가 미국 데이터센터 회사로 바뀌는 중
가온전선은 1947년에 세워진 국내 3대 전선 제조사입니다. 전력케이블과 통신케이블, 특수케이블, 목드럼 네 개 사업부를 운영하고 LS전선이 최대주주인 LS그룹 계열사입니다. 국내에서는 자동차케이블과 전선용 컴파운드를 만드는 지앤피를 사들여 품목을 넓혔고, 해외로는 LS CABLE & SYSTEM U.S.A. 지분 100%를 확보해 미국 시장에 직접 발을 들였습니다. 가온전선 관련주나 가온전선 테마주로 검색하면 전선주와 인공지능 데이터센터 종목이 뒤섞여 나오는 이유가 이 구조에 있습니다.
지금 이 회사의 성장을 끌고 가는 제품은 버스덕트와 중전압 케이블입니다. LSCUS의 상반기 실적을 보면 중전압 케이블 MV-105 매출이 1,262억원으로 45% 늘었고 버스덕트는 1,142억원으로 약 2.5배가 됐습니다. 미국 하이퍼스케일 데이터센터가 여러 건물이 모인 캠퍼스 형태라 변전소와 건물을 잇는 중전압 케이블이 많이 쓰이고, 건물 안에서는 버스덕트가 전력을 나눠 주는 구조입니다. 두 제품을 모두 미국 현지에서 댈 수 있다는 점이 이 회사가 내세우는 강점입니다.
| 종목코드 | 000500 (KOSPI) |
|---|---|
| 현재가 | 211,500원 |
| 시가총액 | 6조 2,980억 |
| PER | 97.96배 |
| 52주 최고 / 최저 | 352,860 / 29,229 |
| 단위: 억원 | 2024.12 | 2025.12 | 2026.12 |
|---|---|---|---|
| 매출액 | 17,271 | 25,457 | 33,864 |
| 영업이익 | 450 | 792 | 1,472 |
| 당기순이익 | 254 | 514 | 1,004 |
가온전선 실적은 3년 만에 매출이 두 배를 넘어섰습니다
연간 흐름은 계단을 오르는 모양입니다. 매출이 2023년 1조 4,986억원, 2024년 1조 7,271억원, 2025년 2조 5,457억원으로 늘었고 2026년 전망치는 3조 3,864억원입니다. 3년 만에 2.26배가 되는 셈입니다. 영업이익은 같은 기간 437억원, 450억원, 792억원을 거쳐 2026년 1,472억원으로 잡혀 있습니다. 순이익 전망치는 1,004억원입니다. 분기로 보면 2026년 1분기 매출 7,636억원에 영업이익 278억원, 2분기 매출 8,694억원에 영업이익 361억원으로 속도가 붙는 중입니다.
값은 이미 그 성장을 상당 부분 반영하고 있습니다. 8월 27일 종가 기준 네이버금융에 표시되는 PER은 97.96배, PBR은 11.88배입니다. 2026년 순이익 전망치 1,004억원으로 시가총액을 나누면 올해 실적 기준 PER은 약 62.7배가 나옵니다. 전선업이 원래 10배 안팎에서 거래되던 업종이라는 점을 떠올리면 이미 성장주 대접을 받는 값입니다. 가온전선 주가 목표를 계산할 때 실적보다 배수 가정이 결과를 좌우하게 되는 구간이라는 뜻이기도 합니다.
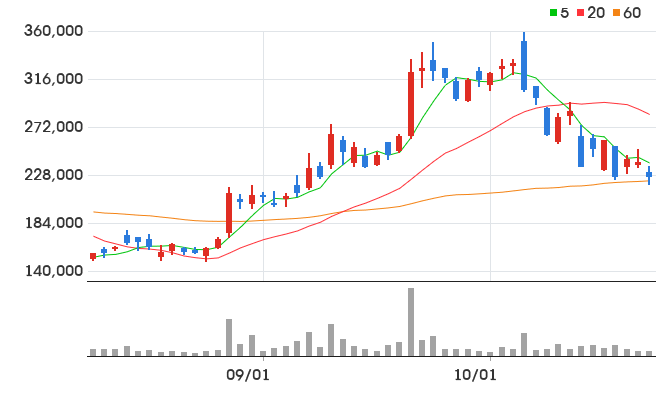
차트를 보시면 주가가 네 개의 이동평균선을 모두 위로 넘어선 상태입니다. 8월 27일 종가 211,500원은 5일 이동평균선 171,580원보다 23.3%, 20일선 156,925원보다 34.8%, 60일선 186,070원보다 13.7%, 120일선 152,191원보다 39.0% 높습니다. 다만 선들이 늘어선 순서는 아직 혼조입니다. 60일선이 20일선 위에 있기 때문입니다.
숫자마다 뜻이 있습니다. 20일선과 34.8%나 벌어졌다는 것은 최근 한 달 사이 이 종목을 산 사람들의 평균 단가보다 값이 3분의 1 이상 높이 떠 있다는 뜻이고, 이런 간격은 재료가 식으면 되메우려는 힘이 강하게 작용합니다. 7월 31일에 20일선이 60일선을 아래로 뚫은 데드크로스가 아직 되돌려지지 않은 것도 같은 이야기입니다. 두 달 가까이 눌려 있던 자리에서 하루 만에 튀어 오른 모양이라, 20일 추세는 72.8% 상승으로 잡힙니다. 방향은 위쪽이 맞지만 속도가 앞서 있습니다.
가온전선은 원래 이렇게 움직이던 종목인가
성격부터 보면 이 종목은 원래 진폭이 큽니다. 3년 자료에서 하루 10% 넘게 오른 날이 연 13.4회, 5% 넘게 오른 날은 연 36.1회로 잡히고 상한가는 3번 있었습니다. 연 변동성은 96.8%입니다. 무엇보다 가장 크게 분출한 구간이 올해 봄인데, 2026년 5월 전후 60일 동안 542% 상승을 기록했습니다. 8월 27일 종가는 52주 최고가 352,860원보다 40.1% 낮고 최저가 29,229원보다 624% 높으며, 3년 가격 밴드의 67% 지점에 서 있습니다. 봄에 여섯 배 오른 뒤 절반 가까이 되밀린 자리에서 다시 튀어 오른 국면입니다. 가온전선 주식수는 약 2,978만주로 대형주 치고는 적은 편이어서, 재료가 붙으면 값이 빠르게 움직이는 구조이기도 합니다.
수급은 외국인이 앞장서고 있습니다. 최근 5거래일 동안 외국인이 10만 699주, 기관이 5,058주를 순매수했습니다. 8월 26일 하루만 봐도 외국인 5만 5,720주, 기관 9,820주 순매수에 개인이 6만 5,512주를 팔았습니다. 외국인 보유율은 8월 25일 1.62%에서 8월 26일 1.91%로 올랐습니다. 다만 외국인과 기관의 하루치 매매 자료는 장 마감 뒤 늦게 집계되므로 이 글의 수급 수치는 8월 26일까지 기준입니다. 25% 급등이 나온 당일 누가 샀는지는 다음 거래일 자료에서 확인해야 합니다.
- 성격: 하루 10%+ 급등 연 13회의 시세 분출형 · 상한가급 3회(3년) · 3년 밴드 67% 위치
- 최근 5거래일 수급: 외국인 +10.1만주 · 기관 +5,058주
- 외국인 보유율 1.91%
- 최신 리포트: 키움증권 “기대를 뛰어넘는 성장세” (08/07)
가장 먼저 보셔야 할 것은 재료의 성격입니다. 8월 27일 상승의 두 재료는 모두 계약서가 아니라 계획입니다. 정부가 공개한 220기가와트는 제12차 전력수급기본계획 확정본이 아니라 토론회에서 제시된 전망치이고, 트럼프 행정명령은 서명은 됐지만 어떤 부품이 어느 시점부터 막히는지에 따라 국내 업체가 받을 영향이 달라집니다. 게다가 8월 24일 종가 157,500원에서 사흘 만에 34.3% 오른 자리입니다. 값에는 이미 이 두 계획이 그대로 실현된다는 가정이 들어가 있는 셈이므로, 새로 담기 전에 되돌림을 감당할 가격을 먼저 정해 두시는 편이 안전합니다.
버스덕트는 수백 가닥의 전선 대신 금속 케이스 안에 판 모양 도체를 넣어 건물 안에 대용량 전기를 나눠 주는 장치입니다. 집으로 치면 얇은 전선 수십 개를 벽에 밀어 넣는 대신 굵은 배관 하나를 깔고 필요한 층마다 꼭지를 다는 방식이라고 보시면 됩니다. 부피와 전력 손실, 화재 위험이 낮고 나중에 늘리거나 옮기기도 쉬워서 인공지능 데이터센터의 필수 설비로 꼽힙니다.
시장 구조도 알아 두면 도움이 됩니다. 글로벌 공급사는 지멘스와 슈나이더, ABB, 가온전선의 LSCUS, EAE 다섯 곳으로 좁고 진입장벽이 있습니다. 가온전선은 기업설명회에서 2030년 버스덕트 매출 2조 1,000억원, 점유율 6.4%를 목표로 제시했습니다. LSCUS의 지난해 버스덕트 매출이 약 830억원, 점유율이 0.4% 수준이었으니 5년 만에 매출 25배를 그린 계획입니다. 목표가 크다는 것은 기대가 크다는 뜻이면서 동시에 어긋날 여지도 크다는 뜻입니다.
8월 27일 시장은, 엔비디아가 밀고 금리 인상이 붙잡은 하루
8월 27일 국내 증시는 코스피가 1.53% 오른 6,912.37, 코스닥이 1.30% 오른 837.65로 마감했습니다. 지수는 2.76% 오른 6,996.12로 출발해 7,000선을 두드렸지만 오전 중 한국은행 금융통화위원회가 기준금리를 연 2.75%에서 3.00%로 0.25%포인트 올리면서 상승 폭을 일부 반납했습니다. 8월 26일 현지에서 발표된 엔비디아 2분기 매출이 962억 2,000만 달러로 1년 전보다 106% 늘며 시장 전망치를 웃돈 것이 장 초반 힘의 원천이었습니다. 유가증권시장에서 기타 법인이 1조 5,861억원을 순매수했고 개인은 2조 6,283억원을 팔았습니다.
업종별로는 전력 인프라가 하루의 주인공이었습니다. 가온전선 25.00%에 이어 LS에코에너지 9.38%, 일진전기 8.53%가 나란히 올랐고 이차전지에서도 삼성SDI가 10.27%, LG에너지솔루션이 5.56% 상승했습니다. 전선과 전력기기 종목의 체급과 실적을 나란히 비교해 보고 싶다면 전선 관련주 여덟 종목을 정리한 글과 전력설비 관련주 열 종목 글을 참고하실 수 있습니다. 이번에 재료가 된 재생에너지 정책이 태양광 쪽에서 어떻게 값에 반영됐는지는 SK이터닉스 급등 사례를 다룬 글에 정리해 두었습니다.
재료 둘 가운데 우리가 무게를 두는 쪽은 트럼프 행정명령입니다. 정부의 220기가와트는 2040년까지의 그림이라 앞으로 15년에 걸쳐 나뉘어 반영되지만, 미국의 외국산 배제 조치는 이미 미국 안에서 물건을 만들고 있는 LSCUS의 경쟁 환경을 지금 당장 바꾸기 때문입니다. LSCUS 상반기 매출 2,884억원은 같은 기간 가온전선 전체 매출 1조 6,330억원의 17.7%인데, 회사 전망대로 연간 8,000억원대에 이르면 그 비중이 20%대 중반으로 올라섭니다. 성장의 축이 국내에서 미국으로 옮겨 가는 중이라는 뜻입니다.
우리가 늘 쓰는 세 가지 잣대를 하나씩 대 보겠습니다. 수급은 최근 5거래일 외국인 10만주 순매수로 방향이 한쪽으로 모여 있어 점수가 좋습니다. 사이클은 네 개 이동평균선을 모두 넘어섰다는 점에서 나쁘지 않지만 20일선과 34.8%까지 벌어진 간격이 부담입니다. 가장 약한 쪽은 밸류입니다. 2026년 순이익 전망치로 계산해도 PER이 62.7배이고 PBR은 11.88배입니다. 성장 속도가 빠른 것은 사실이나 그 속도가 이미 값에 들어가 있어, 지금 값에서 새로 담는 선택은 우리 기준에 맞지 않습니다. 가온전선 주가 전망을 낙관하더라도 진입 시점은 별개의 문제입니다.
우리 판단이 틀렸음을 보여 줄 신호도 함께 남겨 두겠습니다. 9월에 가동을 시작하는 타보로 공장 증설 라인이 예정대로 돌아가고 3분기 LSCUS 매출이 상반기 속도를 웃돌면서 주가가 거래대금을 유지한 채 52주 최고가 352,860원 쪽으로 방향을 잡는다면, 62배라는 배수는 성장 속도에 대한 정당한 값이었던 것이 됩니다. 제12차 전력수급기본계획 확정본에 220기가와트가 그대로 담기는 것도 같은 신호입니다. 반대로 행정명령의 적용 품목이 좁게 확정되고 주가가 60일선 186,070원 아래로 되밀리면서 거래대금이 다시 500억원대로 내려앉는다면, 이번 상승은 계획 두 건에 붙은 하루짜리 반응으로 남습니다. 가온전선 주가 하락 이유를 나중에 찾게 된다면 십중팔구 이 지점일 것입니다.
가온전선 주가 자주 묻는 질문
가온전선 주가 급등 이유가 정확히 무엇인가요?
8월 27일 상승은 두 가지 재료가 시간차를 두고 겹친 결과입니다. 오전에는 트럼프 미국 대통령이 8월 26일 현지 시각으로 서명한 외국산 전력장비 차단 행정명령이 전력 인프라 종목 전반을 밀어 올렸고, 오후에는 기후에너지환경부가 공개한 2040년 재생에너지 220기가와트 전망치가 전선주로 매수세를 옮겨 왔습니다. 다만 같은 재료를 받은 대한전선이 6%대, LS에코에너지가 9%대에 그친 것을 보면 업종 재료만으로는 25%가 설명되지 않습니다. 미국 노스캐롤라이나에 공장을 둔 자회사 LSCUS를 100% 보유해 두 재료를 동시에 받는 구조라는 점이 차이를 만든 것으로 보입니다.
가온전선 주가 전망은 어떻게 봐야 하나요?
성장과 값을 나눠 보시는 편이 낫습니다. 매출은 2023년 1조 4,986억원에서 2026년 3조 3,864억원으로 3년 만에 2.26배가 되는 경로이고, 미국 자회사 LSCUS 매출도 올해 2배 성장이 예상됩니다. 반면 8월 27일 종가 기준 PER은 97.96배, PBR은 11.88배이고 2026년 순이익 전망치로 계산해도 62.7배입니다. 가온전선 주가 예상을 다시 세우려면 9월과 내년 4월에 순차 가동하는 타보로 공장 증설 라인이 일정을 지키는지, 3분기 버스덕트 매출이 상반기 속도를 이어 가는지, 그리고 제12차 전력수급기본계획 확정본에 재생에너지 목표가 그대로 담기는지를 확인 지점으로 삼으시면 됩니다.
가온전선 주식은 원래 이렇게 크게 움직이나요?
네, 진폭이 매우 큰 편입니다. 3년 자료에서 하루 10% 넘게 오른 날이 연 13.4회이고 연 변동성은 96.8%로 대형주 평균을 크게 웃돕니다. 상한가도 3번 있었습니다. 특히 2026년 5월 전후 60일 동안 542% 오른 이력이 있어 재료가 붙으면 매우 빠르게 움직입니다. 52주 최고가 352,860원과 최저가 29,229원의 간격이 그 성격을 보여 줍니다. 가온전선 주가 시세를 확인하실 때는 8월 27일 종가가 최고가보다 40.1% 낮은 자리이고 3년 밴드의 67% 지점이라는 위치를 함께 보시면 좋습니다. 크게 오르는 종목은 크게 내리기도 하므로, 담는 값보다 감당할 손실 폭을 먼저 정해 두는 편이 판단에 도움이 됩니다.
함께 보면 좋은 글
- 전선 관련주 TOP 8, 대장주와 AI 데이터센터 수혜주 분석
- 전력설비 관련주 TOP 10, 대장주와 AI 데이터센터 목표주가 비교
- SK이터닉스 주가 급등 이유, 태양광 PPA 정책 기대와 퍼스트솔라 실적
본 글은 투자 참고용 정보이며 특정 종목의 매수·매도 추천이 아닙니다. 투자의 최종 판단과 책임은 투자자 본인에게 있습니다.
₩ 스탁머니 | 매일매일 경제와 주식을 연구합니다.