

코스닥 시가총액 676억원짜리 회사에 하루 1,051억원이 들어왔습니다. 회사를 통째로 사고도 남을 돈이 하루 만에 손바뀜한 셈입니다. 화장품을 기획해서 파는 코스닥 상장사 본느 이야기입니다. 이 종목은 8월 10일 하루 거래가 아예 멈춰 있었고, 거래가 다시 열린 8월 11일에 장중 11% 넘게 빠졌다가 상한가로 마쳤습니다. 재료는 실적도 신제품도 아니고 회사의 주인이 바뀐다는 소식입니다. 왜 이런 움직임이 나왔는지 재료와 수급, 차트를 나눠 정리했습니다. 아래 수치는 모두 8월 11일 종가와 네이버금융 자료 기준입니다.
- 본느 주가가 8월 11일 코스닥에서 30.00% 오른 8,060원으로 마감했습니다. 직전 거래일 종가 6,200원보다 1,860원 높은 값이고 52주 최고가입니다.
- 재료는 구미현 전 아워홈 회장이 이 회사의 경영권을 가져가는 거래입니다. 구주 인수에 140억원, 전환사채에 200억원을 합쳐 340억원이 걸려 있습니다.
- 다만 8월 11일 장중 저가는 5,500원으로 직전 종가보다 11.29% 낮았습니다. 하루 안에서 41%포인트 넘게 흔들린 하루였고, 주가는 7월 30일 이후 8거래일 만에 6.2배가 된 자리입니다.
본느 주가, 8월 11일에 무슨 일이 있었나
주식 꿀정보!
본느 주가는 8월 11일 코스닥 시장에서 8,060원으로 거래를 마쳤습니다. 직전 거래일 종가 6,200원보다 1,860원(+30.00%) 높은 상한가입니다. 7,500원으로 문을 열었다가 5,500원까지 밀린 뒤 다시 상한가까지 올라갔습니다. 시가는 직전 종가보다 20.97% 높았고 저가는 11.29% 낮았으니, 하루 안에서 41%포인트가 넘는 폭으로 흔들린 하루였습니다. 장 초반에 산 사람과 장중 저점에서 산 사람의 결과가 46.5% 벌어졌다는 뜻입니다.
돈의 규모가 특히 눈에 띕니다. 거래량 1,544만 2,454주에 거래대금 1,051억원으로, 이 종목의 평소 하루 거래대금 26억원과 견주면 40.4배입니다. 본느의 발행주식수는 약 839만주인데 하루 거래량이 그 1.84배였습니다. 회사의 모든 주식이 하루에 1.8번 넘게 주인을 바꾼 셈입니다. 최대주주 지분 37.7%가 매각 계약으로 묶여 있는 상태라, 실제로 시장에 돌아다니는 물량만 놓고 계산하면 회전율은 이보다 더 올라갑니다.
이 하루를 이해하려면 그 전날을 함께 봐야 합니다. 8월 10일 본느의 거래량은 0주였습니다. 주가가 짧은 기간에 크게 오르자 한국거래소가 이 종목을 투자경고종목으로 지정했고, 지정 이후에도 주가가 더 오르면서 8월 10일 하루 동안 매매거래가 정지됐기 때문입니다. 그러니까 8월 11일은 하루 쉬고 거래가 다시 열린 첫날이었고, 그 첫날에 다시 상한가가 나온 것입니다.
본느 급등 이유를 세 갈래로 뜯어보면
결론부터 말하면 회사의 주인이 바뀐다는 사실이 첫째, 새 주인이 누구인지가 둘째, 그 이야기를 받아 낼 물량이 워낙 적다는 점이 셋째입니다. 실적은 이 세 갈래 어디에도 들어가지 않습니다.
① 재료, 340억원이 걸린 경영권 거래
본느는 7월 31일 최대주주가 바뀌는 계약을 맺었습니다. 기존 최대주주인 임성기 대표를 포함한 특수관계인 4명이 들고 있던 보통주 316만 2,940주, 지분으로 37.70%를 구미현 전 아워홈 회장에게 넘기는 주식양수도계약입니다. 값은 140억원, 주당 4,427원입니다. 계약과 동시에 계약금 14억원이 지급됐고 잔금 126억 2,335만원은 9월 10일에 들어올 예정입니다. 경영권이 실제로 넘어가는 날은 9월 10일이라는 뜻입니다.
여기서 끝이 아닙니다. 회사는 제3자배정 유상증자와 전환사채 발행을 함께 결정했습니다. 유상증자는 22억 334만 48원 규모이고 신주 발행가액은 주당 1,313원입니다. 여기에 각각 100억원짜리 사모 전환사채 두 건이 붙습니다. 제5회차 100억원은 구 전 회장이 직접 받고, 제6회차 100억원은 신설 투자법인인 벤타셀렉트가 받습니다. 회사로 들어오는 돈은 222억원이고, 구 전 회장 쪽이 이번에 쓰는 돈은 구주 140억원까지 합쳐 340억원입니다. 전환사채가 나중에 주식으로 바뀌면 이 일가의 지분율은 70%를 넘어서게 됩니다.
② 이름값, 아워홈을 8,700억원에 팔고 나온 사람
시장이 크게 반응한 두 번째 이유는 사는 쪽이 누구냐입니다. 구미현 전 회장은 고 구자학 아워홈 창업주의 장녀입니다. 구자학 창업주는 LG그룹 창업주 구인회 회장의 셋째 아들이라, 시장에서는 이 집안을 범LG가로 부릅니다. 구 전 회장은 2024년 아워홈 대표이사 회장에 올랐고 이듬해 한화호텔앤드리조트에 지분 58.62%를 약 8,700억원에 넘기며 경영에서 물러났습니다. 8,700억원을 손에 쥔 사람이 시가총액 676억원짜리 회사를 사러 왔다는 구도가 이번 재료의 힘입니다. 인수 총액 340억원은 이 회사 시가총액의 50.3%에 해당합니다.
다만 짚어 둘 대목이 있습니다. 자금력이 큰 주인이 들어온다는 사실과 그 회사의 이익이 늘어난다는 사실은 다른 이야기입니다. 회사로 실제 들어오는 222억원은 2025년 매출 460억원의 48% 수준으로 적지 않은 돈이지만, 그 돈으로 무엇을 할지에 대한 구체적인 사업 계획은 8월 11일까지 확인되지 않았습니다. 8월 11일 주가에 반영된 것은 새 주인의 이름과 자금력이지 새 사업의 숫자가 아닙니다.
③ 그릇, 839만주짜리 회사에 1,051억원이 들어왔다
세 번째는 물량입니다. 본느의 발행주식수는 약 839만주로 코스닥에서도 적은 축입니다. 여기에 최대주주 지분 37.70%가 매각 계약으로 묶여 있습니다. 재료가 붙었을 때 살 수 있는 주식 자체가 얼마 없다는 뜻입니다. 실제로 7월 31일부터 8월 7일까지 6거래일 연속 상한가가 나왔는데, 그중 7월 31일부터 8월 5일까지 나흘은 시가와 고가와 저가와 종가가 모두 같은 점상한가였습니다. 하루 종일 상한가에 사겠다는 주문만 쌓이고 팔겠다는 물량이 나오지 않았다는 뜻입니다.
이 흐름을 숫자로 보면 이렇습니다. 7월 30일 종가는 1,290원이었습니다. 8월 11일 종가는 8,060원입니다. 8거래일 만에 524.8% 올랐고 주가는 6.2배가 됐습니다. 7월 29일에는 장중 1,224원까지 밀리며 52주 최저가를 찍었던 종목이 2주도 지나지 않아 52주 최고가를 새로 썼습니다. 같은 기간 이 회사의 매출이나 이익에는 아무 변화도 발표되지 않았습니다.
본느, 공장 없이 화장품을 기획해서 파는 회사
본느는 2009년에 세워져 2018년 코스닥에 상장한 화장품 기업입니다. 제조 시설을 직접 갖추지 않고 제품을 기획하고 개발한 뒤 생산은 외부 공장에 맡기는 방식으로 일합니다. 브랜드사의 주문을 받아 제품을 설계하고 납품하는 사업이 한 축이고, 자체 브랜드를 파는 사업이 다른 축입니다. 미국과 유럽, 중국의 브랜드사를 고객으로 두고 유행이 바뀔 때 빠르게 대응하는 것을 경쟁력으로 내세웁니다. 공장을 짓는 데 돈을 쓰지 않는 대신 기획력으로 승부하는 구조라, 잘 팔릴 제품을 골라내지 못하면 실적이 곧바로 흔들립니다.
이번 거래에서 눈여겨볼 점은 사는 쪽의 배경이 식품과 급식이라는 사실입니다. 구미현 전 회장이 이끌던 아워홈은 단체급식과 식자재 유통이 본업이었습니다. 화장품을 기획해서 파는 회사와 겹치는 부분이 많지 않습니다. 새 주인이 이 회사를 화장품 사업 그대로 키울 것인지, 아니면 다른 사업을 얹을 것인지가 아직 알려지지 않았다는 점이 이 종목의 값을 매기기 어렵게 만드는 대목입니다.
| 종목코드 | 226340 (KOSDAQ) |
|---|---|
| 현재가 | 8,060원 |
| 시가총액 | 676억 |
| PER | N/A |
| 52주 최고 / 최저 | 8,060 / 1,220 |
| 단위: 억원 | 2024.12 | 2025.12 | 2026.12 |
|---|---|---|---|
| 매출액 | 687 | 460 | – |
| 영업이익 | 17 | -83 | – |
| 당기순이익 | -94 | -159 | – |
본느 실적은 3년 연속 뒷걸음질하는 중입니다
연간 흐름부터 보겠습니다. 매출은 2023년 729억원, 2024년 687억원, 2025년 460억원으로 2년 사이 36.9% 줄었습니다. 영업이익은 2023년 67억원 흑자에서 2024년 17억원으로 줄었고 2025년에는 83억원 손실로 돌아섰습니다. 순이익은 2023년 5억원, 2024년 94억원 손실, 2025년 159억원 손실입니다. 분기로 쪼개면 더 뚜렷합니다. 2025년 1분기부터 2026년 1분기까지 다섯 분기 연속 영업적자입니다. 분기 영업손실은 차례로 15억원, 26억원, 17억원, 26억원, 21억원입니다.
값을 매겨 보겠습니다. 적자를 내고 있어 네이버금융에 표시되는 PER은 없습니다. 이익이 없으니 이익으로 나눌 수가 없기 때문입니다. 대신 매출과 견주면 시가총액 676억원은 2025년 매출 460억원의 1.47배입니다. 증권가 평균 목표주가와 투자의견은 아예 존재하지 않습니다. 이 종목을 정기적으로 분석하는 증권사가 없다는 뜻입니다. 네이버금융에 올라와 있는 최근 자료는 2026년 4월 17일 서울평가정보가 낸 기업분석 한 건뿐입니다. 목표주가가 없다는 것은 지금 주가가 비싼지 싼지를 견줄 공식 기준이 시장에 없다는 뜻이기도 합니다.
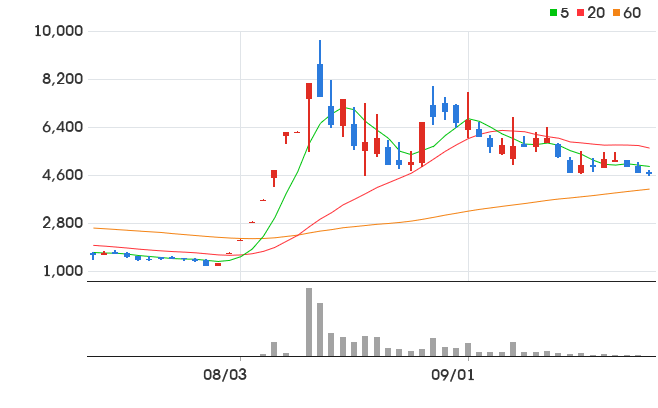
차트를 보시면 주가가 네 개의 이동평균선을 모두 위로 크게 벗어나 있습니다. 8월 11일 종가 8,060원은 5일 이동평균선 5,782원보다 39.4%, 20일선 2,670원보다 201.8%, 60일선 2,444원보다 229.8%, 120일선 2,605원보다 209.5% 높습니다. 8월 11일에는 20일선이 60일선을 위로 뚫는 골든크로스도 나왔습니다.
다만 이 숫자들은 좋다 나쁘다로 읽을 값이 아닙니다. 20일 이동평균선은 최근 20거래일 종가의 평균이니, 주가가 그 선보다 201.8% 위에 있다는 것은 최근 한 달 동안 이 종목을 산 사람들의 평균 매입가가 지금 주가의 3분의 1 수준이라는 뜻입니다. 위쪽에 물린 물량이 없는 대신, 아래쪽에 이익을 확정하고 싶은 물량이 두껍게 쌓여 있는 구조입니다. 8월 11일 장중에 5,500원까지 밀렸던 것이 그 물량의 무게입니다. 20일 추세는 368.6% 상승인데, 이렇게 짧은 기간에 이동평균선과의 거리가 벌어지면 이동평균선이 주가를 따라 올라오는 동안 주가가 옆으로 눕거나 아래로 되밀리는 과정이 대개 뒤따릅니다. 지금 차트에서 지지선으로 삼을 만한 가격대는 사실상 없는 상태입니다.
본느는 원래 이렇게 움직이던 종목인가
3년치 일봉으로 성격을 세어 보면 답이 분명해집니다. 하루 10% 넘게 오른 날이 연 7.0회, 5% 넘게 오른 날은 연 20.8회로 코스닥 소형주 치고 유별난 수준은 아닙니다. 연 변동성은 78.8%입니다. 그런데 3년 동안의 상한가급 급등 8번 가운데 7번이 7월 31일 이후 9거래일에 몰려 있습니다. 평소 하루 거래대금도 26억원에 지나지 않았습니다. 정리하면 이 종목은 원래 하루 26억원이 오가던 조용한 소형주였고, 지금의 움직임은 이 종목의 평소 성격이 아니라 이번 재료가 만들어 낸 예외 구간입니다. 재료가 식으면 돌아갈 자리도 그만큼 아래에 있다는 뜻으로 읽는 편이 안전합니다.
수급을 보면 이번 상승을 누가 만들었는지가 드러납니다. 최근 5거래일 동안 외국인은 3만 5,667주를 순매도했고 기관은 313주를 순매도했습니다. 외국인 보유율은 0.00%입니다. 외국인도 기관도 사지 않았습니다. 6거래일 연속 상한가와 거래재개 첫날의 상한가를 만든 것은 개인 자금입니다. 기관과 외국인이 들어와 있는 종목은 그들이 팔 때 주가가 밀리지만, 개인만 있는 종목은 사겠다는 사람이 줄어드는 순간 받아 줄 주체가 없습니다. 참고로 외국인과 기관의 매매 자료는 장 마감 뒤 늦게 집계되므로 이 글의 수급 수치는 8월 10일까지 기준입니다.
- 성격: 하루 10%+ 급등 연 7회의 시세 분출형 · 상한가급 8회(3년) · 3년 밴드 38% 위치
- 최근 5거래일 수급: 외국인 -3.6만주 · 기관 -313주
- 외국인 보유율 0.00%
- 최신 리포트: 서울평가정보 “빠른 제품 기획과 외주 생산 기반 글로벌 시장을 공략하는 화장품 기업” (04/17)
가장 먼저 계산해 보셔야 할 것은 새 주인이 치르는 값입니다. 구 전 회장이 9월 10일에 잔금을 내고 가져가는 지분의 값은 주당 4,427원입니다. 8월 11일 종가 8,060원은 그 값의 1.82배입니다. 제3자배정 유상증자의 신주 발행가액 1,313원과 견주면 6.14배입니다. 회사를 직접 사는 쪽이 매긴 값보다 시장 가격이 훨씬 위에 서 있다는 뜻입니다. 물론 경영권이 붙은 지분과 시장에서 사는 한 주의 값이 같아야 할 이유는 없고, 계약 시점의 주가가 낮았던 영향도 있습니다. 다만 지금 값에서 새로 담으실 계획이라면, 거래 당사자들이 서로 주고받기로 합의한 가격표가 4,427원과 1,313원이라는 사실은 알고 시작하시는 편이 낫습니다. 투자경고종목은 지정 이후에도 주가가 더 오르면 매매거래가 다시 정지될 수 있습니다.
투자경고종목은 거래소가 주가가 짧은 기간에 크게 오른 종목에 붙이는 경고 딱지입니다. 놀이공원에서 줄이 너무 길어지면 관리 요원이 나와 ‘여기 위험하니 천천히 오세요’라고 안내판을 세우는 것과 비슷합니다. 안내판이 세워지면 신용거래로 이 종목을 사는 것이 막히고, 살 때 증거금을 100% 내야 합니다. 빌린 돈으로 더 밀어 올리는 길부터 끊는 조치입니다.
그런데도 주가가 계속 오르면 다음 단계가 있습니다. 투자경고종목으로 지정된 뒤에도 값이 더 뛰면 거래소는 하루 동안 매매를 아예 멈춰 세웁니다. 본느가 8월 10일에 거래량 0주를 기록한 이유가 이것입니다. 주식이 상장폐지되거나 회사에 문제가 생겨서 멈춘 것이 아니라, 과열을 식히라고 하루 쉬게 한 것입니다. 본느 주식 거래정지를 검색해 보신 분이라면 이 차이를 먼저 구분하시는 편이 좋습니다. 다만 하루 쉬고 열린 8월 11일에 다시 상한가가 나왔으니, 이 제동 장치가 매수세를 꺾지는 못했다는 사실도 함께 확인된 셈입니다.
8월 11일 시장은, 반도체가 올리고 곁불이 넓게 퍼진 하루
8월 11일 국내 증시는 코스피가 0.73% 오른 6,345.53, 코스닥이 0.39% 오른 857.84로 마감했습니다. 삼성전자가 4%대 반등하며 코스피를 6,300선 위로 되돌린 하루였고, 8월 초 반도체 수출이 좋게 나오면서 메모리 업황에 대한 기대가 다시 붙었습니다. 하루 전인 8월 10일에는 코스닥이 6.97% 폭등하며 매수 사이드카까지 나왔는데, 그날의 열기가 어디에서 왔는지는 코스닥 급등 이유를 정리한 글에 담아 두었습니다.
지수를 끌어올린 쪽은 반도체였지만 오른 종목은 반도체 바깥에도 많았습니다. K뷰티 종목들이 오프라인 확장과 수출 다변화를 재료로 강세를 보였고, 증권가에서는 반도체에 쏠렸던 자금이 화장품과 전선 쪽으로 옮겨 가는 흐름을 짚었습니다. 본느가 화장품을 기획해서 파는 회사라는 점을 생각하면 업종 분위기도 나쁘지 않았던 날입니다. 다만 본느의 상한가를 K뷰티 강세로 설명하기는 어렵습니다. 같은 날 화장품 종목들의 상승률은 대체로 한 자릿수였고, 이 종목만 30% 올랐기 때문입니다.
같은 날 코스피에서도 상한가가 나왔습니다. 호남 반도체 클러스터를 빨리 짓겠다는 정부 방침에 금호건설과 남화토건이 나란히 상한가로 마쳤습니다. 그 흐름은 건설 관련주를 정리한 글에서 종목별로 나눠 두었습니다. 한쪽은 정책, 다른 한쪽은 경영권이라는 서로 다른 재료였지만 시가총액이 작은 종목에 돈이 몰렸다는 구조는 같습니다. 최대주주가 바뀐다는 소식 하나로 상한가가 나온 사례를 하나 더 보고 싶다면 7월 21일 스모트로닉 급등 이유 글과 나란히 놓고 비교해 보실 수 있습니다.
재료가 진짜라는 점은 인정합니다. 다만 지금 값을 따라 사는 선택은 우리 기준에 맞지 않습니다. 이번 건은 소문이 아니라 계약서가 오간 사안입니다. 계약금 14억원이 이미 지급됐고 잔금 126억원의 납입일은 9월 10일로 정해져 있습니다. 재료의 실체를 의심할 이유는 없습니다. 문제는 그 실체에 시장이 매긴 값입니다.
늘 쓰는 세 개의 잣대인 수급과 밸류와 사이클에 차례로 대 보겠습니다. 수급은 최근 닷새 외국인 3만 5,667주 순매도, 기관 313주 순매도이고 외국인 보유율은 0.00%입니다. 받쳐 줄 기관 자금이 없는 구조입니다. 밸류는 다섯 분기 연속 영업적자라 PER 자체가 없고, 증권사 목표주가도 없어 비교할 기준이 시장에 존재하지 않습니다. 대신 거래 당사자들이 합의한 가격표는 있습니다. 구주 4,427원, 신주 1,313원입니다. 8월 11일 종가는 각각의 1.82배와 6.14배입니다. 사이클로는 20일선과 201.8% 벌어진 자리라, 되돌림이 나올 때 발을 디딜 지지선이 없습니다. 재료는 확정됐지만 그 재료로 벌어들일 숫자는 아직 하나도 나오지 않은 국면입니다.
이 판단이 틀렸다고 인정해야 할 조건을 먼저 정해 두겠습니다. 9월 10일 잔금 납입이 예정대로 끝나고, 새 주인이 이 222억원으로 무엇을 할지에 대한 구체적인 사업 계획이나 인수 대상이 공시로 나온다면, 그때는 이야기가 달라집니다. 분기 매출이 다시 100억원대를 회복하고 영업적자 폭이 줄어드는 것도 같은 신호입니다. 증권사가 이 종목에 정식으로 목표주가를 붙이기 시작한다면 그 자체가 판단을 바꿀 근거입니다. 반대로 9월 10일이 지나도 새 사업에 대한 발표가 없고 거래대금이 평소 수준인 수십억원대로 내려앉는다면, 이번 상승은 주인이 바뀐다는 사실 하나에 붙었던 9거래일짜리 구간으로 남을 가능성이 큽니다. 확인할 지점은 9월 10일 잔금 납입 공시와 3분기 실적에서 영업손실이 줄어드는지입니다.
본느 주가 자주 묻는 질문
본느 주가 전망은 어떻게 봐야 하나요?
숫자로 견줄 기준이 거의 없다는 점부터 인정하고 시작하셔야 합니다. 본느는 다섯 분기 연속 영업적자라 PER이 없고, 정기적으로 분석하는 증권사가 없어 평균 목표주가도 존재하지 않습니다. 그래서 본느 주가 전망을 이야기할 때 흔히 쓰는 밸류에이션 잣대가 통하지 않습니다. 대신 확인할 수 있는 값은 세 가지입니다. 첫째는 경영권 지분의 인수 단가 4,427원, 둘째는 제3자배정 유상증자 발행가액 1,313원, 셋째는 8월 11일 종가 8,060원입니다. 거래 당사자들이 합의한 값과 시장 가격이 1.82배에서 6.14배까지 벌어져 있습니다. 여기에 회사로 들어온 222억원이 실제 매출과 이익으로 바뀌는지를 분기 실적으로 확인해 가는 것이 지금으로서는 가장 현실적인 접근입니다.
본느 주식이 8월 10일에 거래정지된 이유는 무엇인가요?
회사에 문제가 생겨서가 아니라 주가가 너무 빨리 올라서입니다. 본느는 7월 31일부터 8월 7일까지 6거래일 연속 상한가를 기록했고, 한국거래소는 이 과정에서 이 종목을 투자경고종목으로 지정했습니다. 투자경고종목으로 지정된 뒤에도 주가가 더 오르면 거래소는 하루 동안 매매를 정지시킵니다. 8월 10일 본느의 거래량이 0주였던 이유가 이것입니다. 상장폐지나 회계 문제로 인한 거래정지와는 성격이 완전히 다릅니다. 정지는 하루로 끝났고 8월 11일에 거래가 다시 열렸습니다. 다만 거래가 재개된 뒤에도 주가가 계속 오르면 같은 조치가 반복될 수 있으니, 본느 주식을 들고 계신다면 이 점을 감안해 두시는 편이 좋습니다.
실적이나 수급 같은 기본 지표는 어디서 확인하나요?
네이버금융 종목 페이지에서 본느 주식의 분기 실적과 외국인 보유율을 함께 보실 수 있습니다. 본문에 실은 매출과 영업이익, 이동평균선 값, 외국인과 기관 매매 수치는 전부 그 자료를 옮긴 것이고, 발행주식수와 회전율, 인수 단가 대비 배수는 저희가 직접 계산했습니다. 주가와 거래대금은 8월 11일 종가 기준이며, 외국인과 기관의 매매 수치는 집계가 하루 늦게 나오는 탓에 8월 10일까지 기준입니다. 최대주주 변경과 유상증자, 전환사채 관련 내용은 금융감독원 전자공시시스템에서 회사가 낸 공시 원문을 직접 확인하실 수 있습니다. 재료로 크게 오른 종목일수록 기사 제목보다 공시 원문의 금액과 날짜를 먼저 확인해 보시는 편이 판단에 도움이 됩니다.
함께 보면 좋은 글
- 스모트로닉 주가 급등 이유, 최대주주 변경으로 상한가가 나온 하루
- 코스닥 급등 이유, 8월 10일 6.97% 폭등과 매수 사이드카
- 건설 관련주 TOP 10, 호남 반도체 수혜주 급등 이유 분석
본 글은 투자 참고용 정보이며 특정 종목의 매수·매도 추천이 아닙니다. 투자의 최종 판단과 책임은 투자자 본인에게 있습니다.
₩ 스탁머니 | 매일매일 경제와 주식을 연구합니다.